

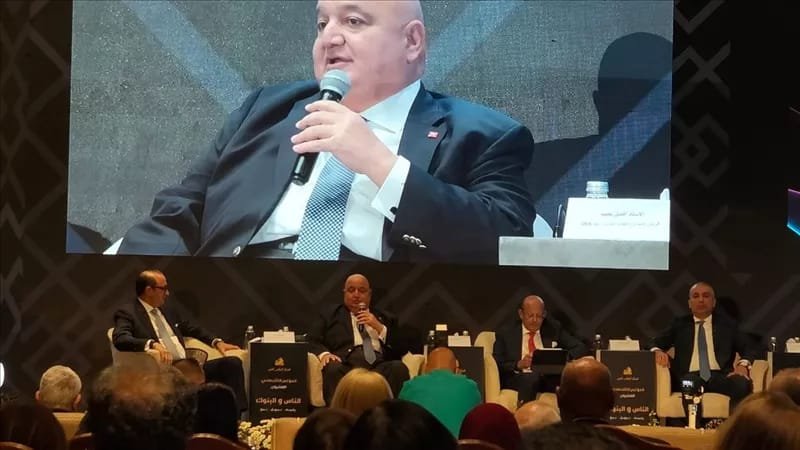

أكد أفضل نجيب، الرئيس التنفيذي والعضو المنتدب لبنك الشركة المصرفية العربية الدولية «saib» أن البنوك المصرية تمتلك قدرات تمويلية وقواعد رأسمالية تسمح بالتوسع في منح الائتمان للشركات الكبرى والمتوسطة والمشروعات الجديدة، في ظل النمو الملحوظ في ميزانيات البنوك وأرباحها خلال الفترة الأخيرة.
وأوضح، خلال مشاركته في جلسة «التمويل المصرفي قاطرة النمو الاقتصادي»، ضمن فعاليات الدورة العشرين من مؤتمر الناس والبنوك، أن انخفاض أسعار الفائدة إلى نحو 15.5% يمثل أحد العوامل المرتبطة بفرص السوق والطلب على الائتمان من جانب الشركات التي تحتاج إلى التمويل، مشيرًا إلى أن القاعدة الرأسمالية للبنوك تتيح لها توفير التمويلات اللازمة وفقًا لقدراتها وحدودها الائتمانية.
وأشار إلى أن نمو ميزانيات البنوك المصرية وزيادة أرباحها خلال الفترة الماضية انعكسا على تعزيز قواعدها الرأسمالية، بما يدعم قدرتها على منح الشركات حدودًا ائتمانية أكبر، وتمويل احتياجات الشركات الكبرى والمصانع الجديدة التي تتطلب استثمارات وتمويلات ضخمة.
وأضاف أن التمويلات المشتركة أو القروض المشتركة «Syndicated Loans» تمثل إحدى الآليات المهمة لتوفير التمويل اللازم للمشروعات الكبرى، إذ تتيح التعاون بين عدد من البنوك لتكوين هيكل تمويلي متوازن يلبي احتياجات الشركات، مع توزيع المخاطر الائتمانية بصورة مناسبة بين البنوك المشاركة.
إدارة المخاطر وتوزيع التمويلات:
وأوضح أن كل بنك يعمل وفق حدود ائتمانية محددة ترتبط بحجم أعماله ومستوى المخاطر التي يستطيع تحملها، مشددًا على أهمية تحقيق التوازن بين القدرة على منح الائتمان وإدارة المخاطر، حتى لا يؤدي عدم التوافق بين الجانبين إلى تحديات في توفير التمويلات.
ولفت إلى أن البنوك المصرية أصبحت تمتلك كفاءات وقدرات أكبر في إدارة المخاطر وتحديد مستويات التعرض الائتماني المناسبة، من خلال دراسة العملاء بصورة تفصيلية، واختيار الحلول والهياكل التمويلية الملائمة لطبيعة كل نشاط، وهو ما انعكس على تحسن مؤشرات المخاطر ومستويات التعرض داخل القطاع المصرفي.
وأكد أن القدرة التمويلية متاحة لدى البنوك المصرية، مع اختلاف حدود التمويل وفقًا لحجم كل بنك والقطاعات التي يعمل بها، موضحًا أن البنوك تضع حدودًا ائتمانية لمختلف الأنشطة، استنادًا إلى حجم محافظها الائتمانية ونسب التعثر ومستويات المخاطر المرتبطة بكل قطاع.
وأشار إلى أن هذه القدرات تشمل تمويل الشركات الكبيرة والمتوسطة، وقطاع التجزئة المصرفية، والمشروعات الصغيرة والمتوسطة، بما يتيح فرصًا لمواصلة تطوير التمويل المصرفي وتوسيع نطاقه لدعم الأنشطة الاقتصادية المختلفة.